Gold verkaufen und die Steuer darauf
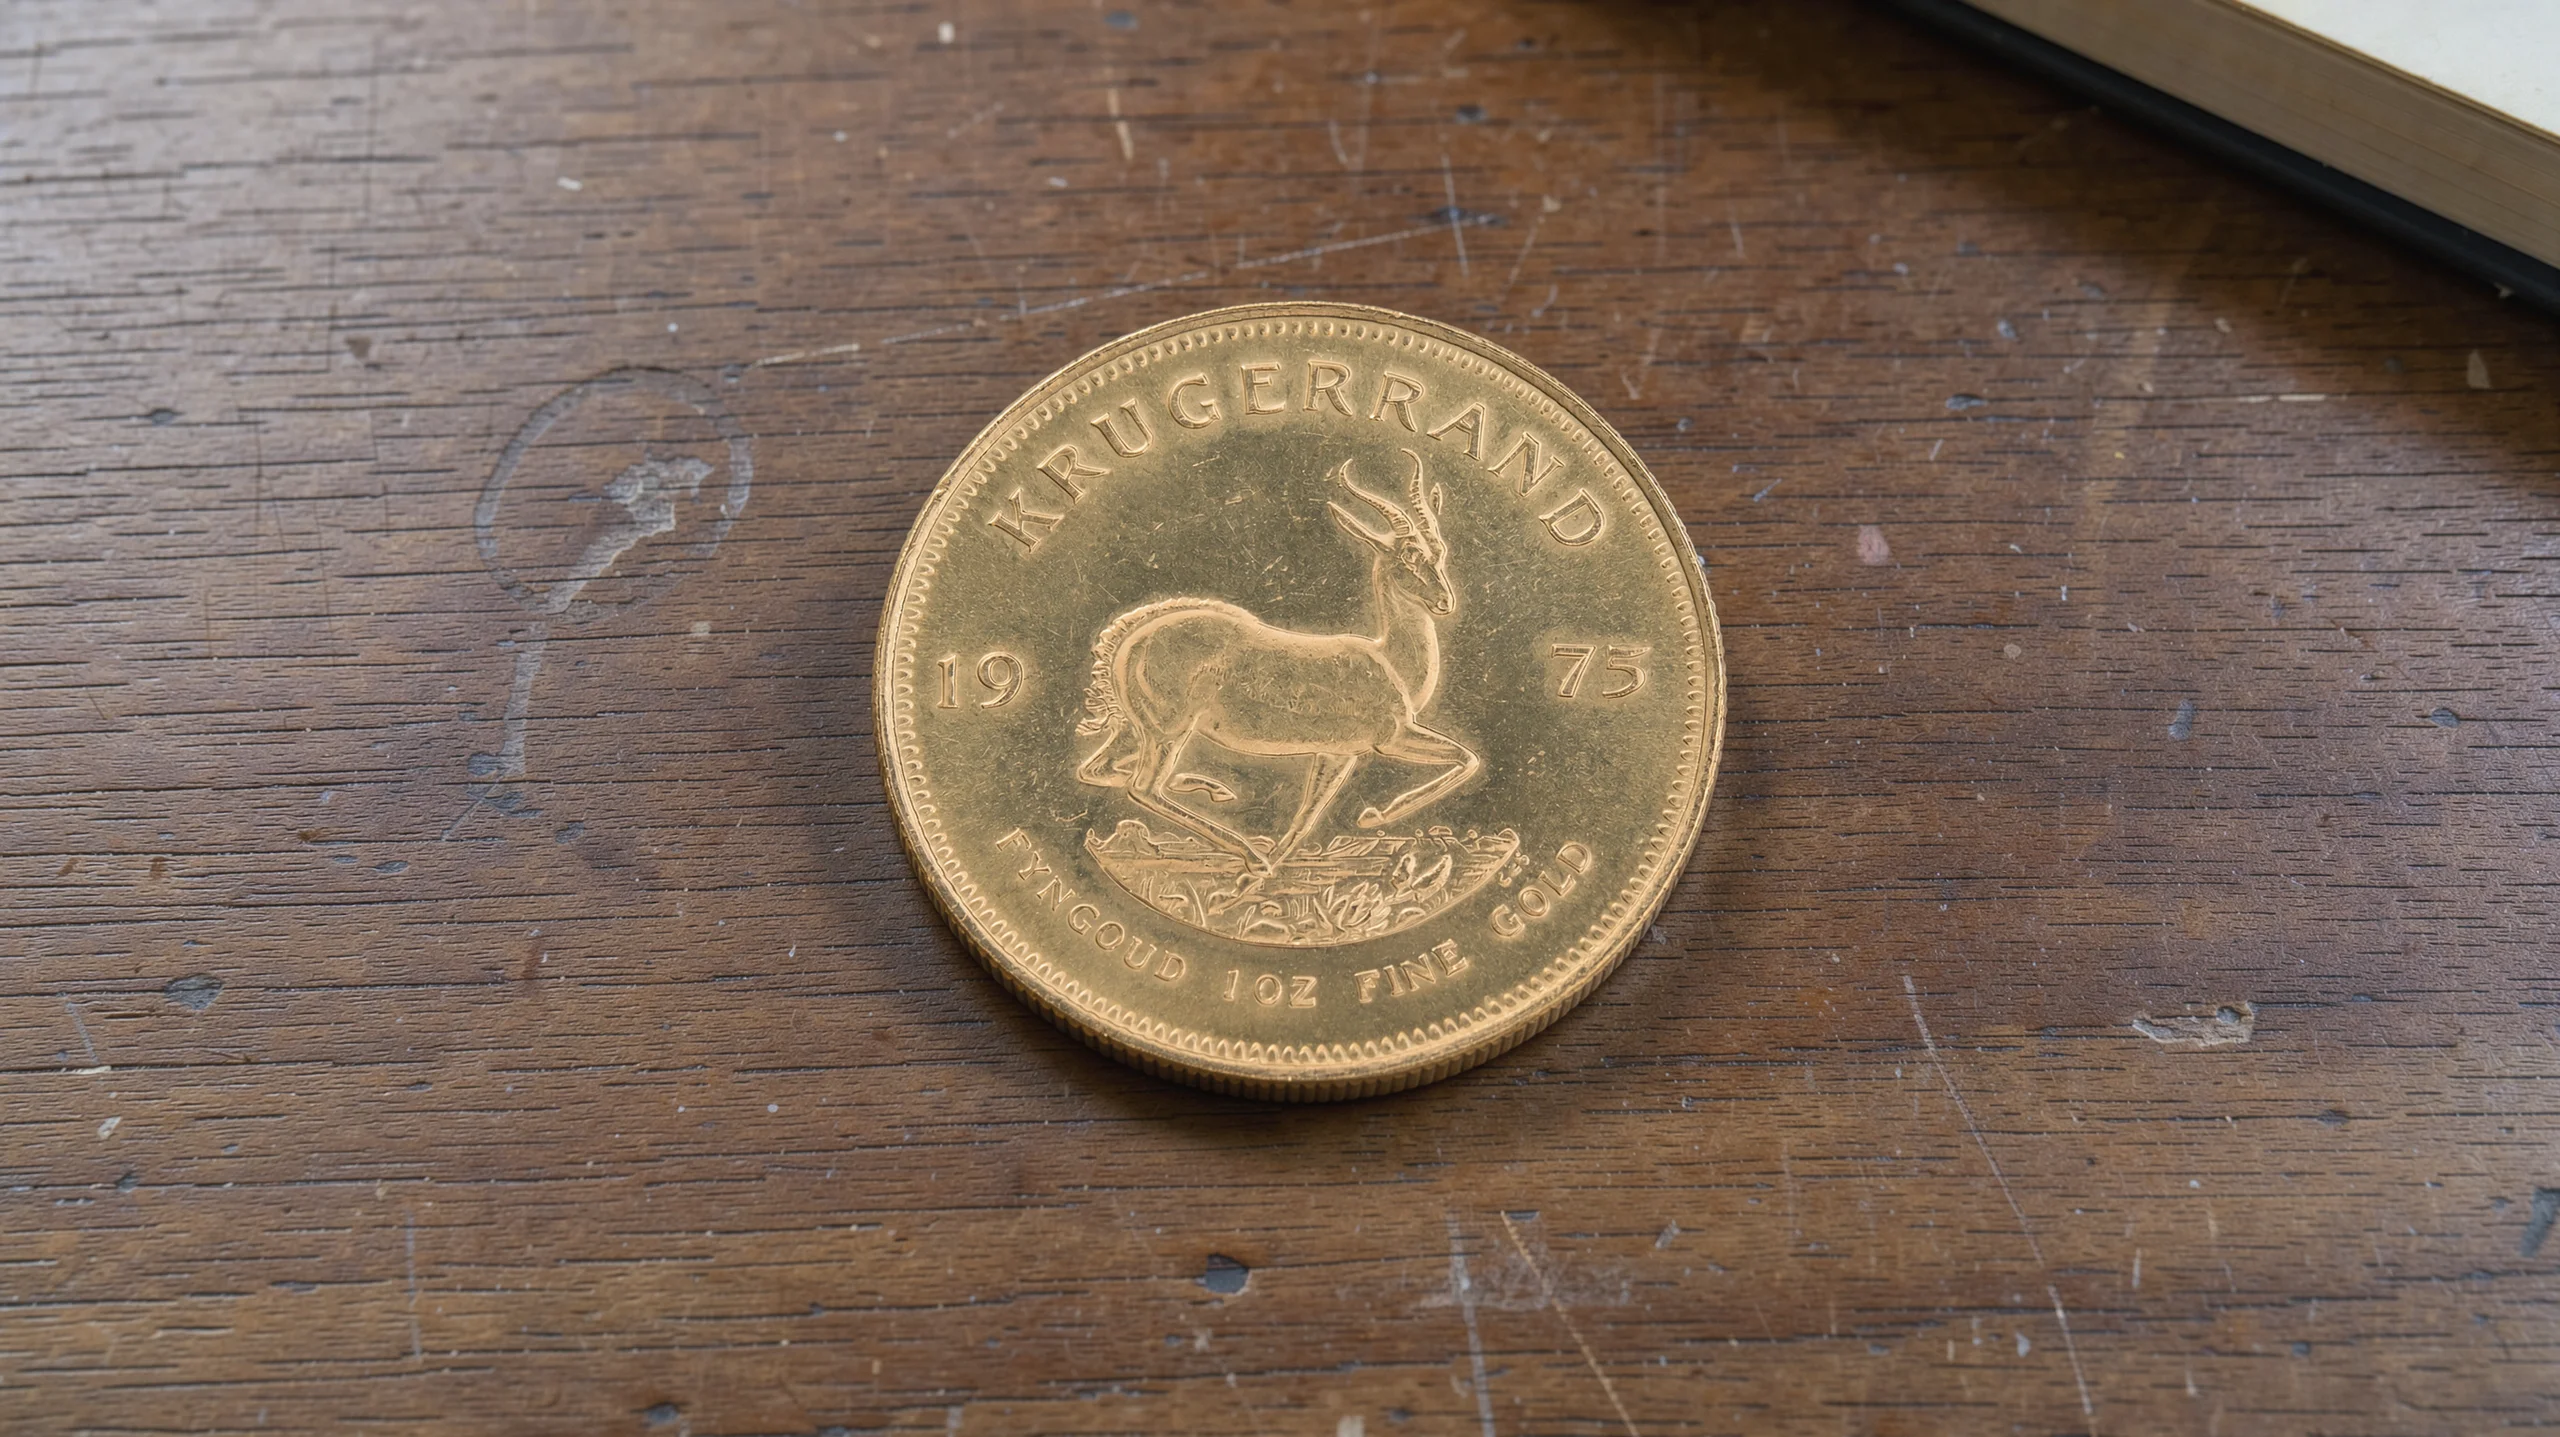
Wenn Sie Goldmünzen verkaufen wollen, entscheidet der Zeitraum zwischen Erwerb und Verkauf über die Steuer, denn Gewinne nach Ablauf der Haltefrist bleiben steuerfrei.
Bei wertvollen Goldmünzen kommt eine Auktion in Betracht.
Das gilt auch für geerbte und geschenkte Münzen, deshalb können Sie Ihre Frist selbst einordnen. Wir raten Ihnen, zuerst das Erwerbsdatum zu klären.
Auf dieser Seite lesen Sie, wann ein Goldverkauf Steuer auslöst, wie die Haltefrist läuft und was bei geerbten und geschenkten Münzen gilt. Dazu kommen die Belege, die Ihnen helfen, und was beim Verkauf an einen Händler oder über eine Auktion hinzukommt.
Auf einen Blick
- Gewinne aus dem Verkauf von Goldmünzen sind nach Ablauf der Haltefrist steuerfrei.
- Bei geerbten Münzen beginnt die Frist mit dem Erwerb durch den Vorbesitzer.
- Sie finden hier Frist, Münzarten, Belege und den Verkauf an Händler oder über eine Auktion.
Steuerpflicht beim Goldverkauf
Wenn Sie als Privatperson Goldmünzen verkaufen, gilt das als privates Veräußerungsgeschäft nach § 23 EStG, und entscheidend ist der Zeitraum zwischen Erwerb und Verkauf. Nach Ablauf von zwölf Monaten ist der Gewinn steuerfrei, innerhalb dieser Zeit einkommensteuerpflichtig, sofern der Gesamtgewinn die Freigrenze von 1.000 Euro erreicht.
Wenn Sie regelmäßig und in größerem Umfang Goldmünzen kaufen und weiterverkaufen, kann das Finanzamt Sie als gewerblichen Händler einstufen. Dafür gibt es keine festen Stückzahl- oder Umsatzgrenzen, maßgeblich sind Häufigkeit, Umfang und eine unternehmerische Organisation. Diese Seite spricht vom privaten Verkauf eigener Münzen.
Aus unserer Sicht sollten Sie zuerst das Erwerbsdatum Ihrer Münzen klären, weil die ganze Frage an diesem Datum hängt. Erst danach lohnt der Blick auf Gewinn und Freigrenze.
Haltefrist von einem Jahr
Wenn Sie wissen wollen, ab wann Sie Ihre Goldmünzen steuerfrei verkaufen können, hilft die Haltefrist, auch Spekulationsfrist genannt. Sie beträgt bei Goldmünzen zwölf Monate ab dem Erwerb der Münze.
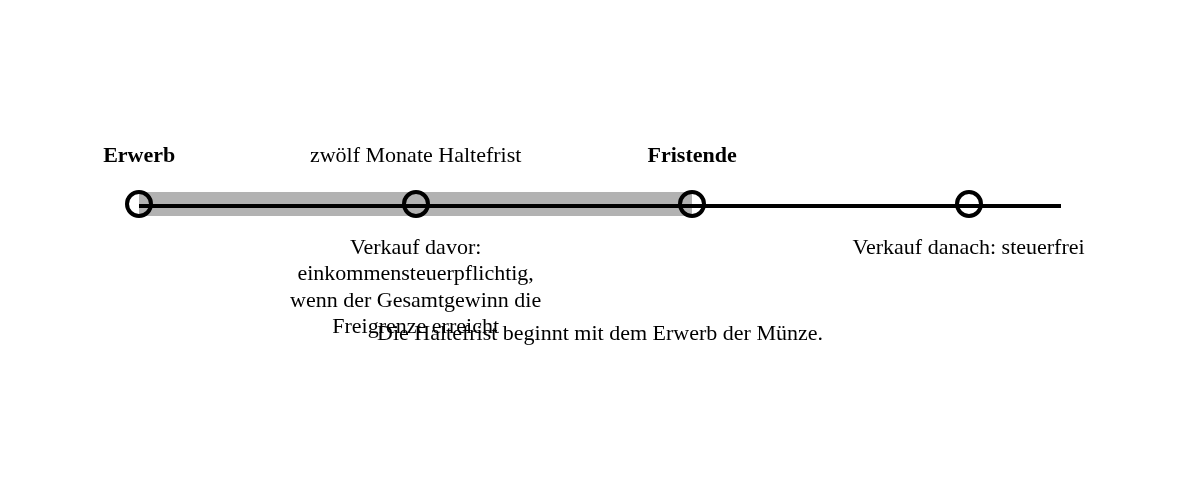
Der Zeitstrahl zeigt Erwerb, Fristende und einen Verkauf davor oder danach. Liegt der Verkauf nach dem Fristende, also nach Ablauf der zwölf Monate seit dem Erwerb, fällt auf den Gewinn keine Einkommensteuer an. Sie können den Verkauf deshalb hinter das Fristende legen.
Wir würden den Verkaufstermin nicht allein nach der Steuer wählen, denn der künftige Goldpreis lässt sich nicht vorhersagen. Für Sie zählt am Ende der Nettoerlös.
Anlagemünzen und Sammlermünzen
Wenn Sie einen Krügerrand oder eine Sammlermünze aus Gold verkaufen wollen, gilt beim Verkauf von Goldmünzen durch Privatpersonen für beide die Jahresfrist nach § 23 EStG, nach Ablauf von zwölf Monaten ist der Gewinn steuerfrei.
Für Anlagemünzen wie den Krügerrand gilt die Jahresfrist eindeutig. Für Sammlermünzen aus Gold gilt dieselbe Grundregel nach § 23 EStG. Der Unterschied liegt vor allem bei der Umsatzsteuer beim Kauf.
Auch bei Silbermünzen beträgt die Haltedauer zwölf Monate. Bei einer gemischten Sammlung empfehlen wir, jede Münze nach ihrem eigenen Erwerbsdatum zu prüfen.
Geerbte und geschenkte Münzen
Wenn Sie Goldmünzen aus einem Nachlass oder als Geschenk bekommen haben, beginnt die Frist beim Vorbesitzer, also mit dem ursprünglichen Erwerb durch den Erblasser oder Schenker. Erbschaft- und Schenkungsteuer sind neben der Einkommensteuer eine eigene Frage, die an die Übergabe anknüpft.
Fehlt der Kaufbeleg, beginnt die Frist trotzdem mit dem Erwerb durch den Vorbesitzer, doch als Verkäufer müssen Sie das Kaufdatum anderweitig nachweisen. Bei Geschenken zählt das Kaufdatum des Schenkers, lag es mehr als zwölf Monate zurück, können Sie sofort steuerfrei verkaufen.
| Erwerbsart | Beginn der Haltefrist |
|---|---|
| Selbst gekauft | Mit dem Kauf der Münze |
| Geerbt | Mit dem Erwerb durch den Erblasser |
| Geschenkt | Mit dem Kaufdatum des Schenkers |
Wenn Sie eine ganze Münzsammlung verkaufen wollen, halten wir es bei einem größeren Nachlass für richtig, erst die Münzen zu sichten und den Wert zu klären, bevor Sie verkaufen.
Steuerlicher Gewinn und Steuersatz
Der steuerliche Gewinn ergibt sich aus dem Verkaufserlös abzüglich der Anschaffungskosten laut Kaufbeleg und der Werbungskosten, etwa einer Provision. Er zählt, wenn Sie die Münzen innerhalb der Jahresfrist verkaufen.
Steuerpflichtige Gewinne aus einem Verkauf innerhalb der Jahresfrist zählen zu den sonstigen Einkünften und unterliegen Ihrem persönlichen Einkommensteuersatz. Die Abgeltungsteuer von 25 Prozent gilt für physische Goldmünzen nicht.
Nach unserer Einschätzung lohnt es sich, Erlös und ursprünglichen Kaufpreis nebeneinanderzulegen, bevor Sie den Gewinn einschätzen.
Freigrenze und Freibetrag
Für Gewinne aus Verkäufen innerhalb der Jahresfrist gilt seit dem 1. Januar 2024 eine Freigrenze von 1.000 Euro im Kalenderjahr, zuvor waren es 600 Euro. Eine Freigrenze ist kein Freibetrag, denn ab 1.000 Euro Gesamtgewinn ist der ganze Betrag steuerpflichtig, nicht nur der Teil darüber.
Bei zusammen veranlagten Ehepaaren steht die Freigrenze jedem Ehegatten einzeln zu, eine Zusammenrechnung oder Übertragung ist nicht möglich. Mehrere Verkäufe im selben Jahr zählen dagegen zusammen, denn maßgeblich ist der Gesamtgewinn aus allen privaten Veräußerungsgeschäften des Jahres.
Uns erscheint es sinnvoll, Verkäufe desselben Jahres zusammen zu betrachten, bevor Sie einen einzelnen Verkauf einschätzen.
Belege und Steuererklärung
Legen Sie vor dem Verkauf Ihre Belege bereit, denn die Nachweispflicht für Kaufdatum und Anschaffungskosten liegt bei Ihnen. Mit Kaufbeleg samt Datum und Preis weisen Sie beides nach, Zertifikate und Originalverpackung stützen außerdem den Preis.
- Kaufbeleg: Er zeigt Kaufdatum und Preis.
- Zertifikate: Sie stützen den Preis beim Verkauf.
- Originalverpackung: Sie stützt ebenfalls den Preis.
- Erwerbsunterlagen: Bei geerbten Stücken helfen sie, den Erwerb durch den Vorbesitzer nachzuweisen.
Gewinne nach Ablauf der Jahresfrist müssen Sie nicht in der Steuererklärung angeben. Innerhalb der Frist gehört der Gewinn in die Anlage SO, sobald der Gesamtgewinn des Jahres 1.000 Euro erreicht. Ein Händler meldet den Verkauf nicht automatisch dem Finanzamt, wir empfehlen, die Belege aufzuheben, auch wenn keine Steuer anfällt.
Verkauf an Händler und über Auktion
Beim Verkauf an einen Händler wird keine Steuer einbehalten oder abgeführt, Sie selbst sind für die Angabe verantwortlich. Eine automatische Meldung des Händlers an das Finanzamt gibt es nicht.
Umsatzsteuer und Einkommensteuer sind zwei getrennte Steuern. Die Umsatzsteuer betrifft vor allem Händler, Privatpersonen führen beim Verkauf keine Umsatzsteuer ab. Die Einkommensteuer betrifft dagegen den Gewinn und hängt an der Haltedauer.
Wenn Sie Ihre Münzen über eine Auktion verkaufen, kommt hinzu, dass auf die Provision Umsatzsteuer anfallen kann. Die Provision liegt typischerweise bei 10 bis 20 Prozent des Zuschlagspreises.
Bei wertvollen Goldmünzen oder einer ganzen Sammlung können Sie Ihre Münzen bei Catawiki einliefern, eine Annahme oder einen Erlös versprechen wir nicht.
Nach unserem Urteil vergleichen Sie Händlerangebot und Auktion am Nettoerlös nach Abschlag oder Provision und nicht am Gebot. Einen höheren Erlös in der Auktion können wir Ihnen nicht zusagen.
Fazit und nächste Schritte
Für Ihre nächsten Schritte lautet unser Rat, Erwerbsdatum und Frist zu klären, die Belege zu sichern und dann den Verkaufsweg zu wählen, der zum Wert Ihrer Münzen passt.
Wenn Ihre Münzen den Weg über eine Auktion rechtfertigen, können Sie sich für Catawiki entscheiden, ohne dass wir Annahme oder Erlös zusagen.
Als Nächstes sollten Sie Ihre Münzen auf ihren Wert prüfen, am besten indem Sie Ihre Münzen schätzen lassen, bevor Sie verkaufen. Unter diesem Abschnitt beantworten wir häufige Fragen zur Steuer.
Häufige Fragen
Hier beantworten wir fünf Fragen zur Steuer beim Goldverkauf kurz und verweisen auf den passenden Abschnitt.
Ist der Verkauf von Goldmünzen steuerfrei?
Ja, wenn die Frist von zwölf Monaten seit dem Erwerb abgelaufen ist, nach Fristablauf ist der Gewinn steuerfrei. Innerhalb der Frist ist er einkommensteuerpflichtig, sofern der Gesamtgewinn die Freigrenze von 1.000 Euro erreicht. Mehr dazu lesen Sie im Abschnitt „Haltefrist von einem Jahr“.
Muss ich geerbte Goldmünzen versteuern?
Das hängt am Erwerbsdatum des Erblassers, denn die Frist beginnt mit dessen Erwerb. Die Erbschaftsteuer ist davon unabhängig. Wie das bei Nachlass und Geschenk läuft, zeigt der Abschnitt „Geerbte und geschenkte Münzen“.
Ab welchem Gewinn fällt Steuer an?
Bei einem Verkauf innerhalb der Jahresfrist gilt eine Freigrenze von 1.000 Euro im Kalenderjahr. Erreichen Ihre Gewinne zusammen diese Grenze, ist der gesamte Betrag steuerpflichtig. Wie sie sich bei Ehepaaren verhält, zeigt der Abschnitt „Freigrenze und Freibetrag“.
Muss ich den Verkauf dem Finanzamt melden?
Nach Ablauf der Jahresfrist müssen Sie den Gewinn nicht angeben, innerhalb der Frist gehört er ab 1.000 Euro Gesamtgewinn in die Anlage SO. Ein Händler meldet nicht automatisch. Alles Weitere steht im Abschnitt „Belege und Steuererklärung“.
Fällt beim Verkauf an einen Händler Umsatzsteuer an?
Als Privatperson führen Sie beim Verkauf von Goldmünzen keine Umsatzsteuer ab, und ein Händler behält auch keine Steuer ein. Was bei einer Auktion hinzukommt, lesen Sie im Abschnitt „Verkauf an Händler und über Auktion“.